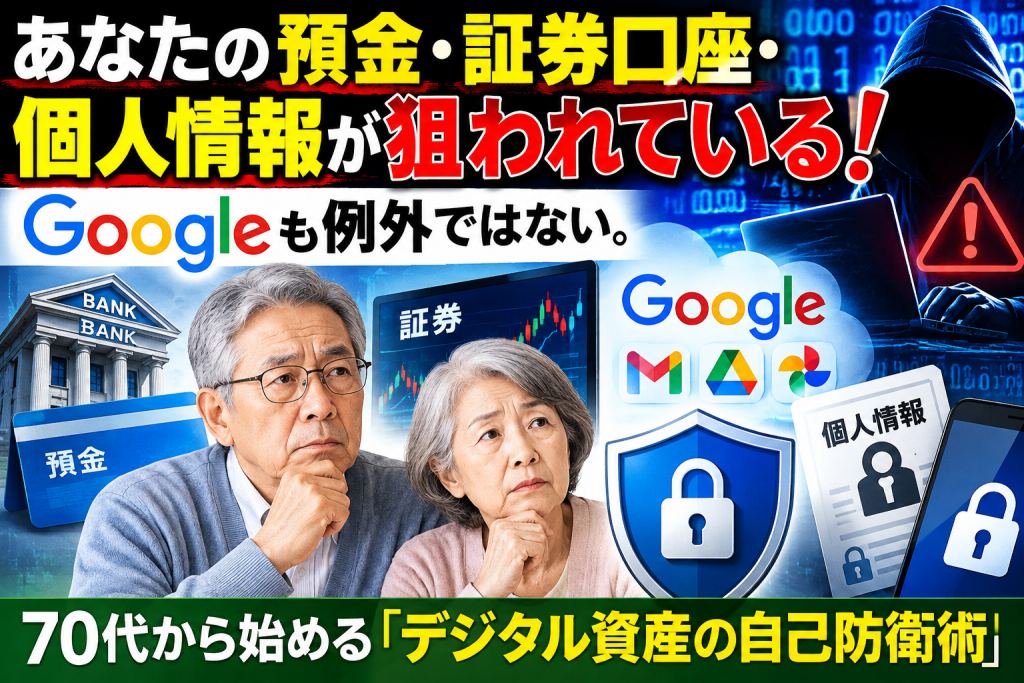
【今日のニュース 深掘り】あなたの預金・証券口座・個人情報が狙われている!
 yaruzou55
――Googleも例外ではない。70代から始める「デジタル資産の自己防衛術」
2026年10月22日
はじめに――自分の財産は、自分で守らなければならない時代になった
最近、インターネットを利用していて、気になるニュースが増えてきました。
証券会社の口座が不正アクセスされ、知らない間に保有株式が売却されていた。
銀行口座から身に覚えのない送金が行われていた。
企業がサイバー攻撃を受け、顧客の氏名や住所、メールアドレスなどが流出した。
そして、世界的なIT企業であるGoogleに関連するサービスでも、情報漏えいやアカウント乗っ取りの問題が報じられています。
ただし、Googleに関連する情報漏えいといっても、外部サービスの顧客情報が流出した事例と、一般利用者のGoogleアカウントやパスワードが流出した事例は区別する必要があります。
私たちは、銀行や証券会社、Googleなどの大企業であれば、個人情報は安全に管理されていると考えてきました。
しかし、どれほど大きな企業でも、サイバー攻撃や情報漏えいの危険を完全になくすことはできません。
特に70代以上の世代にとって、インターネットは便利になった反面、危険も見えにくくなっています。
銀行の預金、株式、年金、クレジットカード、スマートフォン。
これらがインターネットで結びついている現在、一つのアカウントが乗っ取られることで、被害が広がる可能性があります。
これからの時代、個人情報と個人資産を守るためには、金融機関やIT企業任せにするのではなく、自分自身でも防御策を講じる必要があります。
今回は、70代の私たちが今から実行できる「デジタル資産の自己防衛術」を考えてみたいと思います。
1.証券口座が狙われる時代になった
2025年、日本では証券口座への不正アクセスと不正取引が大きな社会問題になりました。
金融庁や日本証券業協会は、不正アクセスによって顧客の保有株式が勝手に売却され、別の銘柄が購入されるなどの被害について注意を呼びかけています。
従来、証券口座の犯罪といえば、口座から現金を引き出されることを想像していました。
しかし、近年の不正取引には異なる特徴があります。
犯罪者は株式を勝手に売買する
例えば、次のような手口です。
① 犯罪者が偽の証券会社サイトを作る。
② 利用者が本物と勘違いしてログインIDやパスワードを入力する。
③ 犯罪者がその情報を利用して証券口座に侵入する。
④ 利用者が保有する株式を勝手に売却する。
⑤ 犯罪者に都合のよい銘柄を購入する。
このような手口では、口座から直接現金が引き出されなくても、大きな損失が発生する可能性があります。
しかも、被害者が気づいたときには、すでに取引が終わっていることもあります。
証券口座では、預けているお金だけでなく、保有している株式そのものが危険にさらされるのです。
70代の投資家が実行したい防御策
- 証券会社のログインにはパスキーなどの強固な認証を利用する。
- ログイン通知や取引通知を有効にする。
- メールやSMSに記載されたログイン用リンクを安易に開かない。
- 証券会社の公式アプリや登録済みのブックマークからアクセスする。
- 身に覚えのない取引がないか定期的に確認する。
特に重要なのは、ログイン時の認証を強化することです。
パスワードだけに頼る時代は、すでに終わりつつあります。
2.銀行預金もインターネット犯罪の標的になる
銀行口座についても注意が必要です。
最近では、銀行を装った偽メールやSMSによって、利用者を偽のホームページへ誘導する手口が広がっています。
例えば、
「お客様の銀行口座が利用停止になります」
「不正アクセスを検知しました」
「本人確認が必要です」
このようなメッセージが届くことがあります。
慌ててリンクを開き、口座番号や暗証番号、認証コードを入力してしまうと、犯罪者に重要な情報を渡すことになります。
特に注意したいワンタイムパスワード
銀行によっては、送金時にワンタイムパスワードを利用しています。
これは一定時間だけ有効な認証番号です。
しかし、犯罪者が偽サイトでその番号まで入力させる手口もあります。
つまり、ワンタイムパスワードを導入しているだけでは、すべての犯罪を防げるわけではありません。
銀行口座を守るための5つの対策
① 振込限度額を必要最小限にする
普段、高額な振込を行わないのであれば、1日当たりの振込限度額を低く設定しておくことが有効です。
② 入出金通知を有効にする
銀行アプリなどで入出金の通知を受け取れるようにします。
③ 口座の残高と取引履歴を確認する
月に1回だけでなく、できれば週に1回程度確認します。
④ 銀行を装ったメールからログインしない
公式アプリや自分で登録したブックマークを使用します。
⑤ 暗証番号や認証コードを他人に教えない
銀行員や警察官を名乗る相手であっても、電話で認証コードを伝えてはいけません。
3.Googleアカウントは、今や個人情報の金庫である
ここで、もう一つ重要な問題があります。
それがGoogleアカウントです。
多くの人は、Googleアカウントを単なるメールアドレス程度に考えているかもしれません。
しかし、実際にはそれ以上の情報が集まっています。
例えば、Gmailには銀行や証券会社からの通知、旅行予約、買い物の履歴などが保存されていることがあります。
Googleフォトには家族の写真が保存され、Googleドライブには個人的な書類が保存されているかもしれません。
さらに、Googleアカウントは他のインターネットサービスの本人確認やパスワード再設定にも使われています。
つまり、Googleアカウントが乗っ取られると、複数のサービスに被害が広がる可能性があるのです。
Googleアカウントを守るには?
まず、Googleの「セキュリティ診断」を実施します。
ここでは、次のような項目を確認できます。
- 不審なログインがないか
- ログインしている端末に心当たりがあるか
- 2段階認証が設定されているか
- 再設定用の電話番号やメールアドレスが正しいか
- アカウントに接続している外部サービスに問題がないか
さらに、Googleアカウントではパスキーを利用することもできます。
パスキーは、端末の画面ロックや生体認証などを利用して本人確認を行う仕組みです。
従来のパスワードよりも、偽サイトによる情報の盗み取りに強いという特徴があります。
ただし、スマートフォンそのものの紛失や盗難への備えも必要です。
Googleアカウントは、銀行口座と同じくらい大切に管理する必要があると私は考えています。
4.最も危険なのは「同じパスワードの使い回し」
ここで、自分自身のインターネット利用を振り返ってみましょう。
銀行、証券会社、ネット通販、メール、旅行予約サイト。
いったい何個のアカウントを持っているでしょうか。
10個、20個、あるいは30個以上という人もいると思います。
これだけ多くなると、すべて異なるパスワードを覚えることは難しくなります。
そこで、同じパスワードを使い回してしまう人がいます。
しかし、これは危険です。
例えば、あまり利用していない通販サイトからメールアドレスとパスワードが流出したとします。
犯罪者は、その情報を使って銀行やGoogleなど、別のサービスにもログインを試みることがあります。
これを「パスワードリスト攻撃」といいます。
私たちが取るべき対策
すべてのサービスで異なるパスワードを使用することが基本です。
しかし、70代になって何十個ものパスワードを暗記する必要はありません。
そこで利用したいのが、パスワードマネージャーです。
Googleパスワードマネージャーなどを利用すると、サービスごとに異なる複雑なパスワードを保存・管理できます。
ただし、パスワードマネージャーを利用する場合、その管理元のアカウント自体を強固に保護することが重要です。
5.70代から導入したい「パスキー」とは何か
今後、特に重要になるのがパスキーです。
パスキーは、パスワードに代わる新しい認証方法として普及が進んでいます。
例えば、スマートフォンでログインする際に、指紋認証や顔認証、端末のロック解除操作などを利用します。
パスキーには、従来のパスワードと比べて大きな利点があります。
パスキーの3つの特徴
第一に、パスワードを覚える負担が少ないこと。
複雑な文字列を毎回入力する必要がなくなります。
第二に、偽サイトへの対策になること。
パスキーは正規のサイトやアプリと結びつく仕組みなので、一般的なフィッシング詐欺に強い認証方法です。
第三に、ログイン操作が簡単になること。
対応しているサービスでは、スマートフォンの認証操作だけでログインできる場合があります。
ただし、すべての銀行や証券会社が同じ方式に対応しているわけではありません。
また、パスキーを登録したスマートフォンを紛失した場合に備えて、復旧方法を確認しておく必要があります。
70代以上の利用者にとって、パスキーは安全性だけでなく、操作の負担を軽減するという意味でも注目したい仕組みです。
6.スマートフォンを紛失したとき、何が起きるのか
私は、今後の個人情報管理では、スマートフォンの安全対策も非常に重要になると考えています。
現在のスマートフォンには、銀行、証券会社、クレジットカード、メール、LINEなど、さまざまなアプリが入っています。
さらに、本人確認に必要なSMSもスマートフォンに届きます。
つまり、スマートフォンは単なる電話ではありません。
銀行の鍵、証券口座の鍵、個人情報の鍵をまとめて持ち歩いているようなものです。
そのため、紛失や盗難に備える必要があります。
具体的には、画面ロックを必ず設定し、簡単に推測される暗証番号を避けます。
また、端末を紛失した場合に、別の端末から位置確認や遠隔ロックなどができる機能も確認しておきたいところです。
Androidスマートフォンでは、Googleの端末保護機能が利用できます。
ただし、こうした機能は事前の設定や端末の通信状態などによって利用条件が異なります。
スマートフォンをなくしてから調べるのではなく、今のうちに設定を確認しておくことが重要です。
7.個人情報は「流出させない」だけでなく「被害を広げない」
ここで考え方を少し変えてみたいと思います。
私たちは、個人情報を流出させないことばかり考えがちです。
もちろん、それは重要です。
しかし、利用している企業やサービスがサイバー攻撃を受けた場合、個人の努力だけで流出を防ぐことはできません。
そこで重要になるのが、仮に情報が流出しても、被害が広がらないようにしておくことです。
例えば、次のような対策が考えられます。
| 対象 | 防御策 |
|---|---|
| Googleアカウント | パスキー・2段階認証 |
| 証券口座 | 強固な認証・取引通知 |
| 銀行口座 | 振込限度額の引き下げ |
| クレジットカード | 利用通知・利用明細の確認 |
| スマートフォン | 画面ロック・遠隔ロック |
| パスワード | サービスごとに異なるものを使用 |
| 個人情報 | 不要なサイトへの登録を減らす |
| メール | 不審なリンクや添付ファイルを開かない |
こうした対策を組み合わせることを「多層防御」といいます。
一つの対策が突破されても、別の対策によって被害を防いだり、小さく抑えたりする考え方です。
8.70代の私たちが特に注意したいこと
高齢者を狙う犯罪というと、これまでは電話による特殊詐欺が中心でした。
しかし、これからはインターネットを通じた犯罪への警戒も必要です。
特に注意したいのが、次の3つです。
① 偽の警告画面
インターネットを見ていると突然、
「ウイルスに感染しました」
「今すぐ電話してください」
という警告が表示されることがあります。
これはサポート詐欺の可能性があります。
表示された電話番号には連絡せず、画面を閉じるなどして対応します。
② 金融機関を名乗る電話やメール
「口座が不正利用されています」
「本人確認が必要です」
こうした連絡を受けても、その場で暗証番号や認証コードを伝えてはいけません。
金融機関への確認は、公式サイトやカードに記載された連絡先を利用します。
③ 家族を装った連絡
今後は、AIによって本人の声に似せた音声や、本人に似た映像を作ることも問題になります。
家族から突然お金を要求された場合でも、別の連絡手段で本人に確認することが大切です。
家族間で、緊急時の確認方法を事前に決めておくことも有効でしょう。
9.私が提案する「月に1回のデジタル資産点検」
健康管理では、血圧を測ったり、定期的に検査を受けたりします。
私は、インターネットの安全管理も同じだと思います。
健康診断があるように、デジタル資産にも定期点検が必要なのです。
そこで、70代以上の人に提案したいのが、毎月1回の「デジタル資産点検日」です。
例えば、毎月1日を点検日に決めます。
毎月確認する7項目
□ 1.Googleアカウントに不審なログインがないか
□ 2.銀行口座に身に覚えのない入出金がないか
□ 3.証券口座で勝手な売買が行われていないか
□ 4.クレジットカードに不審な利用履歴がないか
□ 5.スマートフォンやパソコンの更新が行われているか
□ 6.使っていないアプリやサービスが残っていないか
□ 7.パスワードや認証方法に問題がないか
この7項目を確認するだけでも、異常の早期発見につながります。
ただし、銀行や証券口座の取引通知は常時有効にしておき、異常を知らせる通知が届いた場合には月1回の点検日を待たずに確認することが重要です。
また、不要になったインターネットサービスは、アカウントを削除することも検討します。
利用していないサービスに個人情報を残し続ける必要はありません。
10.もし個人情報が流出したら、どうすればよいのか
どれだけ対策していても、被害に遭う可能性はあります。
その場合に重要なのは、早く行動することです。
第一段階:被害が疑われるサービスを確認する
不審なログインや取引があれば、メールのリンクではなく公式アプリや公式サイトから確認します。
第二段階:パスワードを変更する
アカウントが乗っ取られた可能性がある場合は、安全な端末からパスワードを変更し、ログイン中の不審な端末を解除します。
同じパスワードを他のサービスで使用している場合は、そちらも変更します。
第三段階:金融機関に連絡する
銀行や証券会社で不正利用が疑われる場合は、直ちに金融機関へ連絡し、口座の利用停止や取引制限などの対応を相談します。
第四段階:記録を残す
不審なメール、取引履歴、通知などは、可能な範囲で保存しておきます。
第五段階:相談窓口を利用する
必要に応じて警察や消費生活センターなどに相談します。
消費者ホットラインは「188」、警察相談専用電話は「#9110」です。
また、金融庁やIPA(情報処理推進機構)などの公的機関でも、金融犯罪や情報セキュリティに関する注意情報を確認できます。
11.これからは「デジタル終活」も必要になる
もう一つ、70代以上の世代が考えておきたい問題があります。
それは、自分が病気になったり、判断能力が低下したりしたとき、インターネット上の資産を誰が管理するのかということです。
例えば、銀行や証券会社の口座がインターネット専用になっている場合、家族がその存在すら知らないことがあります。
また、クレジットカードや有料サービスの契約が残り続ける可能性もあります。
そこで私は、これからの終活には「デジタル終活」が必要だと考えています。
具体的には、利用している銀行、証券会社、クレジットカード、インターネットサービスの一覧を作成しておくことです。
ただし、家族にIDやパスワードをそのまま渡して、本人になり代わってログインしてもらう方法は勧められません。
金融機関の規約や本人確認の問題があるためです。
必要な場合には、正式な代理人制度や任意後見制度などを利用する方法を検討します。
そして、重要な契約や口座の存在、問い合わせ先を、信頼できる家族に伝えられるよう準備しておくことが大切です。
12.私たちの世代は、これから何をすべきか
70代の私たちは、現役時代にインターネットが普及していなかった世代でもあります。
銀行の取引は通帳と印鑑。
株式の売買は証券会社の担当者への電話。
買い物は現金。
それが、今ではスマートフォン一台で、銀行振込も株式売買もできるようになりました。
便利になったことは間違いありません。
しかし、その便利さの裏側で、犯罪の手口も大きく変化しています。
私は、これからの時代に必要なのは、インターネットを怖がって利用しないことではないと思っています。
むしろ、正しい知識を身につけ、安全に使いこなすことが重要なのではないでしょうか。
70代になってからでも、新しい認証方法や安全対策を学ぶことはできます。
そして、何よりも大切なのは、日頃から自分の資産と個人情報に関心を持つことです。
おわりに――財産を守ることも、健康管理と同じである
私は、健康を維持するために、日々の生活習慣を見直すことが重要だと考えています。
血圧を測る。
食事に気をつける。
運動を続ける。
定期的に健康診断を受ける。
こうした積み重ねが、将来の健康を守ることにつながります。
実は、インターネット上の個人情報や資産の管理も、まったく同じではないでしょうか。
パスワードを見直す。
パスキーを設定する。
銀行や証券口座を確認する。
スマートフォンの安全対策を行う。
一つ一つは難しいことではありません。
しかし、それを実行しているかどうかによって、将来の被害リスクは大きく変わる可能性があります。
これからは、金融機関やIT企業に安全対策を求めると同時に、私たち利用者自身も防御策を身につけなければなりません。
「自分の健康は自分で守る。そして、自分の財産と個人情報も自分で守る。」
これが、人生100年時代を安心して生きるための、新しい生活習慣になるのではないでしょうか。
読者の皆さんへ
皆さんは、銀行や証券会社、Googleなどのアカウントについて、どのような安全対策をされていますか。
パスキーや2段階認証を設定していますか。
また、スマートフォンを紛失した場合の対策はできていますか。
この機会に、一度ご自身のアカウントを点検してみてはいかがでしょうか。
参考となる公的機関・公式サイト
※本記事は2026年10月22日時点の一般的なセキュリティ対策を解説したものです。個別の被害件数や直近の情報漏えい事案については、最新の公式発表を確認する必要があります。