今日のニュース 深掘り 「金利のある社会」が帰ってきた!
 yaruzou55
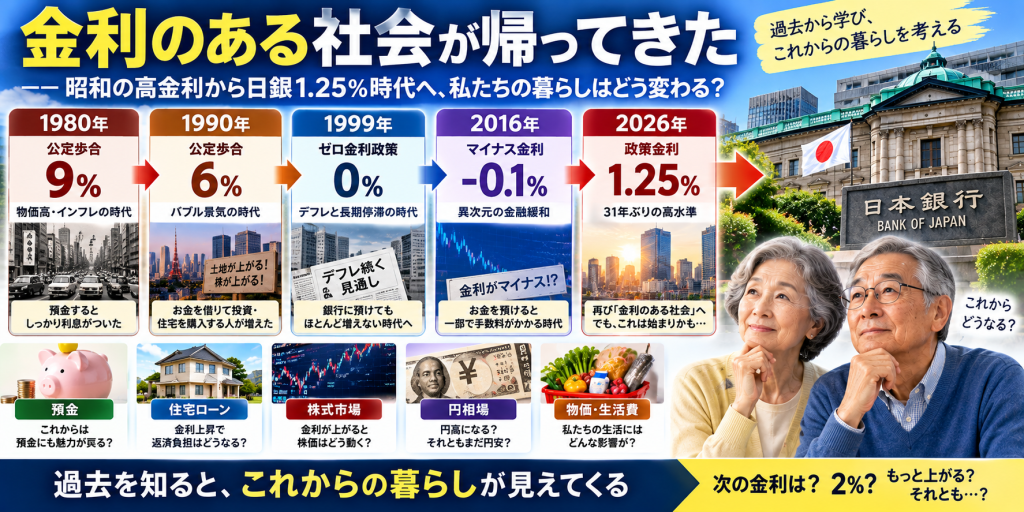
昭和の高金利から日銀1.25%時代へ、私たちの暮らしはどう変わる?
2026年9月18日
日本銀行が政策金利を**1.25%**へ引き上げました。
31年ぶりの高い水準です。
若い世代には「金利1.25%」と聞いても、それほど大きな数字には感じないかもしれません。
しかし70代以上の人なら、
「昔は預金にも、もっと利息が付いていた」
と記憶している人も多いのではないでしょうか。
私たちが若かった昭和の時代、日本には確かに「金利のある社会」がありました。
それがいつの間にか、
「銀行に預けても増えない」
「金利はほとんどゼロ」
という社会になりました。
そして今、再び時計の針が動き始めています。
ただし、昔の高金利時代へそのまま戻るわけではありません。
今日は少し時間を巻き戻して、
昭和の高金利時代
→ バブル
→ ゼロ金利
→ マイナス金利
→ 1.25%
という日本の金利の歴史を振り返りながら、これから私たちの生活がどう変わるのか考えてみます。
昔の日本には、本当に「金利」があった
今から40~50年ほど前、日本の金利は今とはまったく違いました。
日本銀行の資料を見ると、当時の代表的な政策金利だった公定歩合は、
1973年 9.0%
1980年 9.0%
1987年 2.5%
1990年 6.0%
という時期がありました。
現在の1.25%とは比べものにならない高さです。
もちろん、公定歩合9%だから普通預金の金利が9%だったという意味ではありません。
それでも銀行の預金金利は現在よりはるかに高く、
「銀行にお金を預ければ利息が付く」
という感覚が普通にありました。
預金通帳を記帳すると利息が入っている。
定期預金にすればさらに利息が付く。
そんな時代でした。
1980年、公定歩合は9%だった
特に驚くのが1980年です。
日銀は1980年3月、公定歩合を**9%**まで引き上げています。
背景には、第2次石油危機などによる強いインフレ圧力がありました。
物価が上がる。
日銀が金利を上げる。
景気や物価を冷ます。
現在と基本的な考え方は似ています。
ただし金利の水準はまったく違いました。
現在1.25%で「31年ぶりの高水準」とニュースになることを考えると、日本がどれだけ長い間、低金利の世界で暮らしてきたのかが分かります。
バブル時代にも金利は上がった
1980年代後半、日本はバブル景気へ向かいました。
株価が上がる。
土地が上がる。
企業がお金を借りて投資する。
人々も積極的にお金を使う。
1987年には2.5%だった公定歩合は、その後引き上げられ、
1989年5月 3.25%
1989年10月 3.75%
1989年12月 4.25%
1990年3月 5.25%
1990年8月 6.0%
となりました。
日銀は景気の過熱や物価上昇を抑えようとしたのです。
そしてバブルは崩壊します。
1990年代、日本は金利を下げ続けた
バブル崩壊後、日本経済は急速に弱くなりました。
日銀は今度は反対に金利を下げていきます。
1990年 6.0%
↓
1991年 5.5%
↓
1992年 3%台
↓
1993年 1.75%
↓
1995年 0.5%
わずか5年ほどで、金利の世界が大きく変わりました。
この頃から日本では、
土地価格の下落
企業の不良債権
景気低迷
物価低迷
が長く続くことになります。
そして日本は世界でも珍しい、
「金利がほとんどない社会」
へ入っていきました。
1999年、日本は「ゼロ金利」へ
1999年。
日銀はゼロ金利政策を導入しました。
短期金利を事実上ゼロ%まで下げたのです。
当時としては異例の政策でした。
ところが、それでも日本経済はなかなか力強く回復しませんでした。
そこで2001年には、
量的緩和政策
へ進みます。
金利を下げるだけではなく、市場へ大量のお金を供給する政策です。
日本はここから長い金融緩和の時代へ入っていきます。
2013年「異次元緩和」の時代
2013年には「量的・質的金融緩和」が始まりました。
大量の国債などを日銀が買い、
世の中へお金を供給する。
目標は、
物価上昇率2%
でした。
当時の日本で問題になっていたのは、
「物価が上がりすぎること」
ではありません。
むしろ、
物価が上がらないこと
でした。
企業が値上げできない。
給料も上がらない。
消費も伸びない。
そんなデフレから抜け出すための政策でした。
2016年、ついに「マイナス金利」
そして2016年。
日銀はさらに踏み込みます。
マイナス金利政策
です。
金融機関が日銀に預ける当座預金の一部へ、
マイナス0.1%
の金利を適用しました。
普通に考えると不思議です。
お金を預けた側が金利を受け取るのではなく、一部については負担する。
それほどまでして日銀は、
「銀行がお金をため込まず、企業や家庭へ貸してほしい」
と考えたわけです。
そして日本人は「金利のない社会」に慣れた
ゼロ金利やマイナス金利が長く続くうちに、私たちの感覚も変わりました。
銀行へ預けても増えない。
定期預金をしても利息はわずか。
住宅ローンは非常に低い金利で借りられる。
企業も安い金利で資金調達できる。
若い世代にとっては、
「金利がないのが普通」
になりました。
しかし歴史的に見ると、こちらの方が特殊だったとも言えます。
2024年、日本はマイナス金利から抜け出した
大きな転換点が2024年です。
日銀は長く続けてきたマイナス金利政策を終了しました。
そこから少しずつ金利を正常な状態へ戻す動きが始まります。
そして2026年9月18日。
政策金利はついに、
1.25%
となりました。
31年ぶりの水準です。
ここまで来ると、
「一時的な利上げ」
というより、
日本そのものが「金利のある社会」へ戻ろうとしている
と考えた方がよいのかもしれません。
ただし、昭和の時代に戻るわけではない
ここは重要です。
「金利のある社会が戻った」と言っても、
1980年の9%へ戻る
という話ではありません。
現在の日本は当時とはまったく違います。
人口は減少しています。
高齢者が増えています。
国の借金も大きくなっています。
住宅ローンを抱える家庭もあります。
企業も長い低金利を前提に経営してきました。
国も大量の国債を発行しています。
そのため金利が急激に上がれば、社会のあちこちに大きな負担が出ます。
日銀も簡単に5%、6%と金利を上げられる状況ではありません。
これから預金は「資産」らしくなる
一方で、金利のある社会には良い面もあります。
特に預金です。
長い間、
「現金を銀行へ置いていても増えない」
という状態でした。
そのため資産を増やしたければ、
株式
投資信託
不動産
などへ投資する必要性が高まりました。
しかし預金金利が上がれば状況は変わります。
例えば1,000万円なら、
年0.1% → 1万円
年0.5% → 5万円
年1.0% → 10万円
です。
※税引き前の単純計算。
預金だけで大きく資産が増えるわけではありません。
それでも、
「安全性を重視して預金することにも意味がある」
という時代へ少しずつ変わっていく可能性があります。
特に高齢者にとって、この変化は重要です。
銀行選びも変わる
ゼロ金利時代は、銀行の預金金利を比べても差はわずかでした。
しかし金利が上がれば、
普通預金
定期預金
ネット銀行
個人向け国債
などの金利差が広がる可能性があります。
これからは、
「昔からこの銀行だから」
だけではなく、
「預金金利はいくらか」
「定期預金はいくらか」
「使いやすさはどうか」
を比較する価値が出てきます。
一方、借金には厳しい社会になる
金利上昇には裏側があります。
預金者が利息を受け取れるということは、
お金を借りる側は金利を払う必要があります。
住宅ローン。
自動車ローン。
企業融資。
不動産投資。
これらには負担が増えます。
特に長い間の超低金利を前提に大きな借金をしてきた企業や家庭には、金利上昇が重くなります。
これからは、
「いくら借りられるか」より「金利が上がっても返せるか」
という考え方が重要になります。
株式投資も「金利ゼロ前提」では考えられない
株式市場にも変化が起きます。
金利ゼロの時代は、預金や債券でほとんど利息が得られませんでした。
そのため資金が株式へ向かいやすい環境でした。
しかし預金や国債にも金利が付けば、
「わざわざ株式でリスクを取る必要があるのか」
という比較が生まれます。
企業を見る目も変わります。
借金の多い企業なのか。
現金を多く持っている企業なのか。
金利上昇で利益が増える銀行なのか。
金利負担が増える不動産会社なのか。
これからの株式投資では、
金利を無視できなくなります。
年金生活者にも「金利」は無関係ではない
70代以上では住宅ローンを完済し、年金と預金を中心に生活している人も多いでしょう。
その場合、金利上昇は必ずしも悪い話ではありません。
預金金利が上がる。
国債の利回りも上がる。
安全性を重視した資産運用の選択肢が増える。
これはプラスです。
一方で、金利上昇の背景に物価高があるなら、
食費
電気代
ガソリン代
医療・介護関連の支出
などが増え、預金金利の上昇以上に生活費が上がる可能性があります。
つまり大切なのは、
「金利が何%か」だけではなく、「物価より金利が高いか低いか」
を見ることです。
これから金利はどこまで上がるのか
これが最大の問題です。
1.25%で終わるのか。
1.50%へ行くのか。
さらにその先があるのか。
現時点では誰にも断定できません。
日銀は今後の経済・物価を見ながら判断していきます。
特に重要なのは、
物価
賃金
円相場
原油価格
景気
です。
物価上昇が続き、賃金も上がり、円安による輸入インフレが強ければ、追加利上げの理由になります。
逆に景気が急速に悪くなれば、金利を上げ続けるのは難しくなります。
私は「1.25%」より、その先に注目したい
今回のニュースを見て、
「たった1.25%か」
と思う人もいるでしょう。
しかし大切なのは数字の大きさだけではありません。
1980年には9%。
1990年には6%。
1999年にはゼロ金利。
2016年にはマイナス金利。
そして2026年には1.25%。
こうして並べると、日本経済が大きな一周をしてきたことが分かります。
もちろん、同じ場所へ戻ったわけではありません。
人口構成も違います。
企業も違います。
国の財政も違います。
私たちの生活も違います。
だから今回の1.25%は、
「昔へ戻る」のではなく、「新しい金利のある社会が始まる」
と考えた方がよいのではないでしょうか。
70代の私たちは何をすればいい?
慌ててお金を動かす必要はありません。
まず、自分のお金を三つに分けて考えてみると分かりやすいでしょう。
① 日常生活に使うお金
普通預金など、いつでも使える場所に置く。
② 数年間使わない安全資金
定期預金や個人向け国債など、金利を比較する。
③ 長期間使わないお金
株式や投資信託なども含め、自分が取れるリスクの範囲で考える。
これから金利が上がれば、②の選択肢が以前より重要になってくるかもしれません。
まとめ――「金利を知らなくてもよかった時代」が終わる
私たちは長い間、
金利をあまり意識しなくても生活できる社会
に暮らしてきました。
預金金利はほぼゼロ。
住宅ローンは低金利。
企業も安い金利でお金を借りる。
しかし、その常識が変わり始めています。
金利が上がれば、
預金が変わる。
住宅ローンが変わる。
株式が変わる。
企業経営が変わる。
円相場が変わる。
そして物価や私たちの生活にもつながります。
1980年の公定歩合9%の時代を知っている世代にとって、1.25%はまだ低く見えるかもしれません。
しかし30年以上続いた低金利・ゼロ金利の歴史を考えれば、
1.25%は大きな転換点です。
これから大切なのは、
「金利が上がった」とニュースを見て終わることではありません。
金利のある社会で、自分の預金・投資・暮らしをどう組み立て直すか。
それを考える時代が始まったのだと思います。
今日のニュース 深掘り
「金利のある社会」が帰ってきた
――昭和の高金利から日銀1.25%時代へ、私たちの暮らしはどう変わる?
ニュースを見て終わりにしない。
私たちの暮らしにどう関係するのか、その先まで考える。
※ 歴史部分は日本銀行「公定歩合の推移」と日本銀行「1990年代後半以降の非伝統的金融政策」を基に確認しました。なお、昔の「公定歩合」と現在の「政策金利」は仕組みが違うため、単純な数字の比較には注意が必要です。日銀によると、1994年の金利自由化完了以前は預金金利などが公定歩合に連動する仕組みでした。そして本日の日銀1.25%への利上げは、ロイターも31年ぶりの高水準と報じています。