今日のニュース 深掘り 金利1.25%時代がやってくる?
 yaruzou55
日銀利上げで預金・株・住宅ローンはどう変わる
2026年9月16日
「金利が1.25%になる」
こう聞いても、
「0.25%上がるだけでしょう。私たちの生活にそんなに関係があるの?」
と思う人もいるかもしれません。
ところが、この0.25%は意外に重要です。
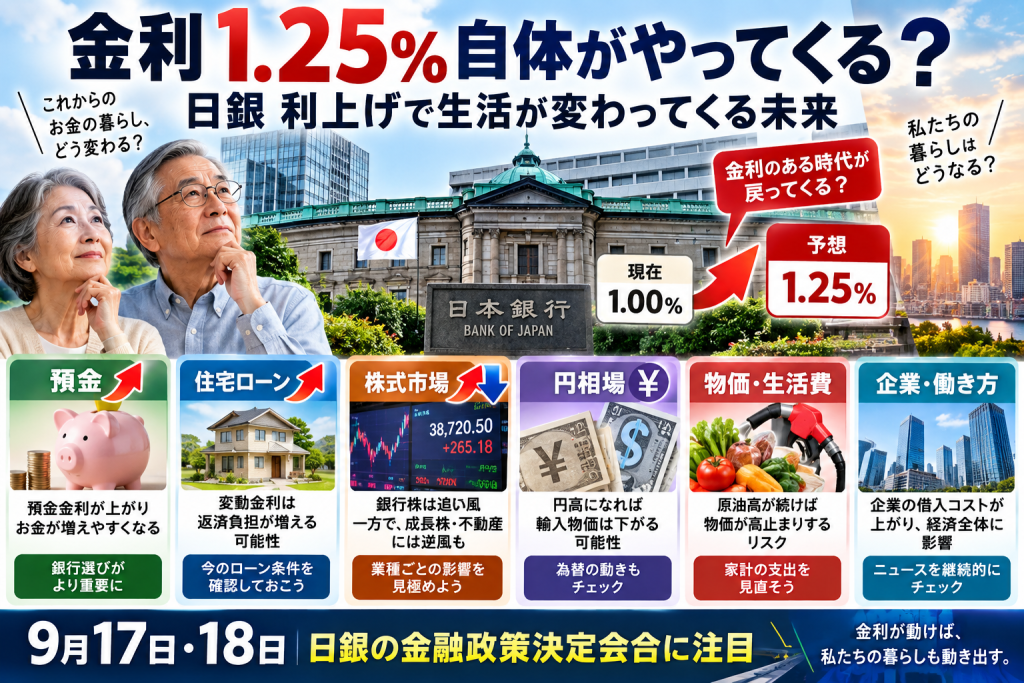
日本銀行は9月17日、18日に金融政策決定会合を開きます。
現在、日銀が誘導する政策金利は1.0%程度。
今回の会合では、これをさらに0.25%引き上げ、
1.25%
とするとの見方が強まっています。
実現すれば1995年以来、約31年ぶりの高い水準になります。
私たちはいよいよ、
「金利がほとんどない日本」から「金利のある日本」へ
本格的に戻っていくことになるのでしょうか。
今回は、日銀の利上げによって、
預金
住宅ローン
株式
円相場
物価
そして私たちの暮らし
がどう変わるのかを考えてみます。
まず注意――「1.25%」はまだ決定していない
最初に大切なことがあります。
この記事を書いている9月16日時点では、
日銀が1.25%への利上げを決定したわけではありません。
金融政策決定会合は9月17~18日に開かれます。
現在は1.0%程度です。
複数の関係者情報をもとに、0.25%の追加利上げを行い1.25%とする公算が大きいと報道されています。
したがってこの記事では、
「1.25%になった場合、私たちの暮らしはどう変わるのか」
という視点で考えます。
なぜ日銀は、また金利を上げようとしているのか
大きな理由は物価です。
日本では長い間、物価がなかなか上がらないことが問題でした。
ところが今は状況が逆です。
食品、電気、ガス、ガソリン、日用品など、さまざまなものの値段が上がっています。
さらに最近は、
原油価格
輸入物価
円相場
世界的なインフレ
なども物価上昇の要因として警戒されています。
金利を上げると、お金を借りるコストが高くなります。
企業や個人がお金を借りて使う勢いが少し弱くなり、景気や物価を冷ます方向に働きます。
つまり日銀は、
「物価が上がりすぎないように、少しブレーキを踏む」
ために金利を上げようとしているわけです。
1.25%になったら、預金金利はどうなる?
ここは預金を持つ人にとって明るい面です。
政策金利が上がれば、銀行は普通預金や定期預金の金利を引き上げやすくなります。
ただし、
政策金利が1.25%になったから、普通預金も1.25%になる
という意味ではありません。
銀行ごとに金利は違います。
それでも、長い間ほとんど利息が付かなかった日本の預金環境が変わりつつあることは確かです。
これからは、
「どこの銀行に預けても同じ」
ではなく、
銀行によって預金金利にかなり差が出る時代
になる可能性があります。
例えば1,000万円を預ける場合、
金利0.2%なら年間2万円、
0.5%なら年間5万円、
1.0%なら年間10万円です。
※いずれも税引き前の単純計算です。
金利差が大きくなれば、銀行選びも重要になります。
住宅ローンには逆風
一方、困るのがお金を借りている人です。
特に影響を受けやすいのが変動金利型の住宅ローンです。
日銀が利上げすると、銀行の貸出金利も上昇しやすくなります。
例えば単純なイメージとして、
3,000万円の借入残高に対して金利が0.25ポイント上がれば、
3,000万円 × 0.25% = 年間7万5,000円
分だけ利息負担が増える計算になります。
ただし実際の住宅ローンは元本が毎月減り、金利の見直し方法や返済額のルールも銀行・商品によって違います。
そのため、
「日銀が0.25%利上げ=住宅ローン返済がそのまま年間7万5,000円増える」
という意味ではありません。
自分の住宅ローンが、
変動金利なのか
固定金利なのか
いつ金利が見直されるのか
を確認することが大切です。
株式市場はどうなる?
ここは少し複雑です。
一般的には金利上昇は株式市場にとって逆風になりやすいと考えられます。
金利が上がれば、安全性の高い預金や債券でも利回りを得られるようになるからです。
これまで、
「預金しても利息が付かないから株を買おう」
と考えていた資金の一部が、預金や債券へ戻る可能性があります。
しかし、
「利上げ=すべての株が下がる」
ではありません。
業種によって影響が大きく違います。
銀行株には追い風になる可能性
利上げの恩恵を受けやすい代表的な業種が銀行です。
銀行は、
預金などでお金を集める
↓
企業や個人へ貸す
↓
その金利差などで利益を得る
というビジネスをしています。
金利が正常化すれば、貸出金利や運用利回りが改善し、銀行の収益環境にプラスとなる可能性があります。
ただし銀行株も、利上げが発表されたら必ず上昇するわけではありません。
市場がすでに利上げを予想して株価へ織り込んでいる場合、
「利上げしたのに銀行株が下がる」
ということもあります。
株式市場は「今日の出来事」ではなく、しばしば「その先」を先回りして動くからです。
不動産や成長株には注意
金利上昇の影響を受けやすいのが、不動産や借入金の多い企業です。
資金調達コストが上がるからです。
また、現在の利益より「将来大きく成長する」という期待で買われている成長株も、金利上昇局面では株価が不安定になる場合があります。
逆に、
銀行
保険
一部の金融会社
などにはプラスに働くことがあります。
つまりこれからの株式投資では、
「日経平均が上がるか下がるか」だけを見るのでは不十分
になってきます。
金利上昇によって、
得をする会社と負担が増える会社
を分けて考える必要があります。
円高になるの?
これも非常に重要です。
日本の金利が上がれば、一般には円を持つ魅力が高まり、
円高方向へ働く要因
になります。
実際、最近の円相場では日銀の追加利上げ観測を背景に円が買われる場面もありました。
ただし為替は、日本の金利だけで決まりません。
特に重要なのが米国の金利です。
日本が利上げしても、米国の金利も高ければ日米の金利差は大きく残ります。
したがって、
「日銀が利上げすれば必ず円高になる」
とは言えません。
円高になれば、物価にはプラス
もし利上げをきっかけに円高が進めば、私たちの生活には良い面があります。
日本は、
原油
天然ガス
小麦
大豆
飼料
衣類
さまざまな原材料
を海外から輸入しています。
円高になれば、同じ1ドルの商品を買うのに必要な円が少なくなります。
例えば100ドルの商品なら、
1ドル160円 → 1万6,000円
1ドル150円 → 1万5,000円
です。
円高が続けば、輸入物価を抑える方向に働きます。
つまり日銀の利上げには、
金利を上げる → 円が買われやすくなる → 輸入価格を抑える → 物価上昇を抑える
という狙いも期待できます。
ただし「円高=全部良い」でもない
円高は輸入には有利ですが、輸出企業には逆風になる場合があります。
海外で1億ドル稼いだ会社なら、
1ドル160円なら160億円、
1ドル150円なら150億円。
同じ1億ドルでも、日本円へ換算した利益は10億円違います。
自動車、機械、電機など海外売上高の大きい企業にとっては、急激な円高が業績の重荷になることがあります。
そのため株式市場では、
金利+為替+企業業績
をセットで見る必要があります。
「金利1.25%」で最も重要なのは、その次
9月18日に本当に1.25%へ利上げされた場合、私が注目したいのは、
「1.25%になったこと」より、その次です。
日銀は、
1.25%でしばらく止めるのか。
さらに1.5%へ向かうのか。
その先に1.75%もあるのか。
現在の市場では、2027年にさらに利上げが進むとの予想も出ています。
しかし、これはあくまで予想です。
今後の物価、賃金、景気、原油価格、円相場によって日銀の判断は変わります。
だから18日の植田総裁の記者会見では、
「今回なぜ利上げしたのか」
と同時に、
「今後も利上げを続ける条件は何なのか」
を聞くことが重要です。
私たちの暮らしはどう変わる?
金利のある時代になると、お金の常識も変わります。
これまでの日本では、
「預金しても増えない」
ことが当たり前でした。
しかしこれからは、
預金する
定期預金を使う
個人向け国債を持つ
株式へ投資する
という選択肢を、金利を比較しながら考える時代になります。
一方で、
住宅ローン
自動車ローン
企業の借入
など、「借りる側」には金利上昇が負担になります。
つまり、
お金を持っている人には金利が付き、借りている人には金利負担が増える。
これが「金利のある世界」です。
9月18日に確認したい5つのポイント
今回の日銀会合では、次の点を確認するとニュースが分かりやすくなります。
① 本当に1.25%へ利上げしたか
② 植田総裁は追加利上げについて何と言ったか
③ 円相場はどう反応したか
④ 銀行株・輸出株・不動産株はどう動いたか
⑤ 預金金利や住宅ローン金利を銀行がどう変更するか
特に⑤は、ニュースが私たちの生活へ直接つながる部分です。
まとめ――日本は「金利のある時代」へ
政策金利が1.0%から1.25%になっても、
「たった0.25%」
と思うかもしれません。
しかし日本は、長い間ほとんど金利のない世界で暮らしてきました。
だからこそ、0.25%ずつの変化でも積み重なれば大きな意味を持ちます。
預金には利息が付く。
住宅ローンの負担は増える。
銀行の収益環境が変わる。
株式市場のお金の流れも変わる。
円相場が動く。
そして円相場を通じて物価にも影響する。
金利は、銀行だけの話ではありません。
スーパーの値段から預金、住宅ローン、株式まで、私たちの暮らしのあちこちにつながっています。
9月18日。
見るべきなのは、
「1.25%になったか」だけではありません。
その先に、
「日本の金利はどこまで上がるのか」
という、さらに大きな問題があります。
30年以上続いた日本のお金の常識が、本当に変わり始めているのか。
今回の日銀会合は、その重要な節目になりそうです。
今日のニュース 深掘り
金利1.25%時代がやってくる?
――日銀利上げで預金・株・住宅ローンはどう変わる
ニュースを見て終わりにしない。
私たちの暮らしにどう関係するのか、その先まで考える。
※ 記事の前提となる現在の政策金利1.0%と9月17~18日の会合日程は日銀が公表しています。 1.25%への引き上げはまだ決定ではありませんが、ロイターは9月16日時点でも利上げが見込まれていると報じています。→日本銀行・金融政策決定会合