今日のニュース 深掘り 75歳になれば医療費は1割?
 yaruzou55
実は2割・3割になる人も――後期高齢者医療を分かりやすく解説
2026年9月15日
「75歳になったら病院代は1割になる」
私は以前、そんなイメージを持っていました。
70歳を過ぎると病院へ行く機会も増えてきます。
血圧の薬をもらう。
定期的に検査を受ける。
歯科や眼科へ行く。
場合によっては入院や手術を受ける。
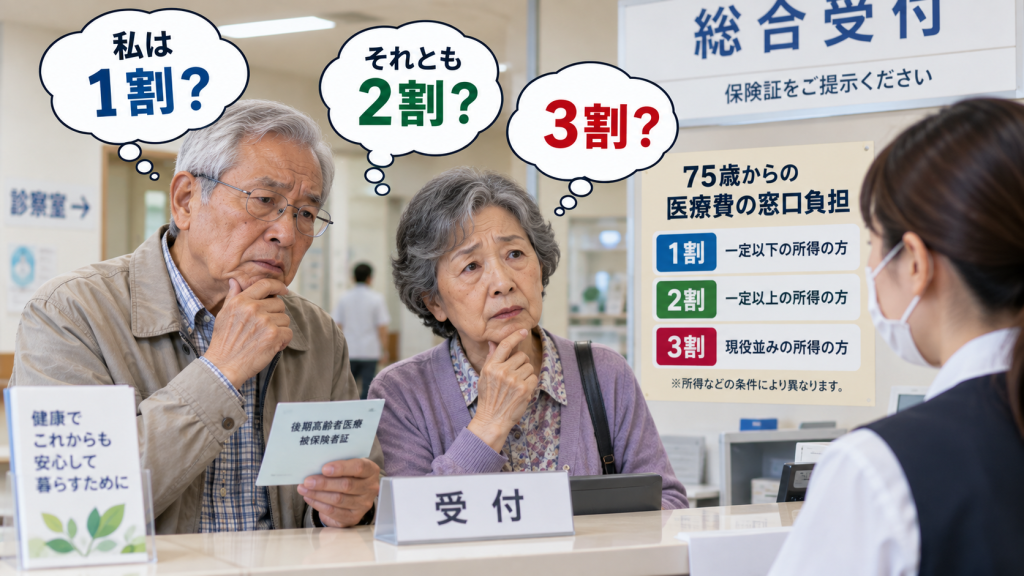
そんなとき、医療費の自己負担が1割なのか、2割なのか、3割なのかは、家計にとって大きな違いです。
実は75歳以上でも、
1割負担の人
2割負担の人
3割負担の人
がいます。
では、自分はどれに該当するのでしょうか。
今回は、75歳から加入する「後期高齢者医療制度」をできるだけ分かりやすく整理します。
まず75歳になると何が変わる?
原則として75歳になると、
後期高齢者医療制度
に加入します。
それまで国民健康保険や会社の健康保険などに入っていた人も、75歳になると後期高齢者医療制度へ移ります。
75歳の誕生日当日から対象です。
そして病院や薬局で支払う医療費の窓口負担は、所得などによって、
1割・2割・3割
のいずれかになります。
つまり、
「75歳になれば全員1割」
ではありません。
まず3割負担になる人
比較的分かりやすいのが3割負担です。
住民税の課税所得が、
145万円以上
となる後期高齢者医療制度の被保険者が同じ世帯にいる場合、原則として「現役並み所得者」となり、窓口負担は3割になります。
ただし収入額による基準などもあるため、
「課税所得145万円を超えたら必ず3割」
とだけ覚えるのも正確ではありません。
大切なのは、
3割負担は「現役並み所得者」
ということです。
では2割負担になる人は?
ここが少し複雑です。
3割負担の現役並み所得者に該当しない人のうち、
住民税の課税所得が28万円以上
の後期高齢者が同じ世帯にいる場合、次の収入基準を確認します。
判定には、
「年金収入+その他の合計所得金額」
が使われます。
後期高齢者が世帯に1人の場合、
200万円以上
後期高齢者が世帯に2人以上いる場合、
合計320万円以上
であれば、原則2割負担となります。
ここで注意したいのは、
年金収入だけで判定するわけではない
ということです。
例えば一人暮らしなら?
分かりやすく単純化して考えてみます。
75歳以上で一人暮らし。
3割負担となる現役並み所得者ではない。
住民税課税所得が28万円以上。
さらに、
年金収入+その他の合計所得金額が200万円以上
なら、2割負担になる可能性があります。
逆に、この条件に該当しなければ原則1割です。
ただし実際の判定には税法上の所得などが関係するため、単純に「年金が200万円なら2割」と判断しない方がよいでしょう。
夫婦の場合はどうなる?
夫婦とも75歳以上の場合など、同じ世帯に後期高齢者医療制度の加入者が2人以上いる場合は、
年金収入+その他の合計所得金額の合計320万円以上
という基準が使われます。
ここでも、
「夫の年金だけ」
を見るわけではありません。
世帯内の後期高齢者について判定します。
したがって夫婦の場合は、自分一人の年金額だけを見ても窓口負担割合を判断できないことがあります。
「年金200万円」が一人歩きしているので注意
インターネットを見ると、
「年金200万円以上なら医療費2割」
という説明を見かけることがあります。
しかし、これはかなり省略された表現です。
実際にはまず、
3割負担の現役並み所得者か
を確認します。
その次に、
住民税課税所得28万円以上か
を確認します。
さらに、
年金収入+その他の合計所得金額
を確認します。
このように何段階かの判定があります。
ですから、
「年金が200万円を超えたから自動的に2割」
ではありません。
ここは覚えておきたいところです。
1割と2割ではどれくらい違う?
例えば医療費そのものが1万円だったとします。
1割負担なら、
1,000円。
2割負担なら、
2,000円。
3割なら、
3,000円。
1回だけなら小さな差に感じるかもしれません。
しかし、
毎月病院へ通う。
複数の診療科へ通院する。
検査を受ける。
薬を処方してもらう。
こうした生活が続けば、年間では差が大きくなります。
では入院して医療費が高額になったら?
ここで、
「3割負担なら大変だ」
と思うかもしれません。
しかし日本には、
高額療養費制度
があります。
1か月の医療費の自己負担が一定額を超えた場合、所得区分に応じた自己負担限度額を超える部分が支給される制度です。
つまり、
1割・2割・3割の窓口負担割合
と、
最終的な自己負担の上限
は別の話です。
大きな病気や入院では、高額療養費制度まで含めて考える必要があります。
75歳になったら「保険料」も確認したい
もう一つ忘れてはいけないのが、
後期高齢者医療保険料
です。
病院の窓口で払う1割・2割・3割とは別に、後期高齢者医療制度の保険料を支払います。
保険料は、
所得に応じて負担する部分
と、
加入者が原則として負担する部分
を組み合わせて計算されます。
具体的な保険料率は都道府県の後期高齢者医療広域連合によって決められます。
したがって、
「病院代が1割になったから医療関係の負担がすべて軽くなる」
というわけではありません。
株を持っている人は今後さらに注意
ここからは、今後特に注目したい制度変更です。
75歳以上で株式投資をしている人には重要な話です。
2026年に成立した医療保険制度の改正では、
株式の配当などの金融所得を、後期高齢者医療の保険料や窓口負担割合の判定に、より公平に反映させる仕組み
が盛り込まれています。
これまで金融所得については、確定申告をするかどうかなどによって、医療保険制度上の所得への反映に違いが生じることがありました。
その不公平を是正しようという考えです。
ただし、
「2026年から株で利益が出ればすぐ医療費が上がる」
という意味ではありません。
実際の反映にはデータベースや自治体システムなどの整備が必要で、今後段階的に進められる制度です。
株式投資をしている75歳以上の人は、今後の制度変更を注意して見ておく必要があります。
配当金だけでなく株の売却益は?
ここは今後さらに詳しく確認したいポイントです。
上場株式には、
配当所得
だけでなく、
売却による譲渡所得
があります。
今後の制度では、こうした金融所得をどのように医療保険の負担へ反映していくかが重要になります。
75歳以上で、
「年金+株式投資」
という生活をしている人にとって、
税金だけではなく、
医療保険料や窓口負担にも金融所得が関係する可能性がある
ということは覚えておいた方がよいでしょう。
75歳になる前に確認しておきたいこと
70代前半の人なら、
「まだ75歳ではないから関係ない」
と思うかもしれません。
しかし、75歳になってから慌てるより、事前に仕組みを知っておく方が安心です。
確認したいのは、
自分の年金収入
住民税の課税所得
年金以外の所得
株式などの金融所得
夫婦の場合は配偶者の状況
です。
そして75歳になったら、
自分の窓口負担割合が1割・2割・3割のどれになっているか
を必ず確認しましょう。
マイナ保険証でも負担割合は確認できる
現在はマイナ保険証を利用する場面も増えています。
また、マイナポータルでは健康保険証に関する情報を確認できます。
「自分は1割だったかな、2割だったかな」
と曖昧なままにせず、確認しておくことが大切です。
分からない場合は、住んでいる地域の後期高齢者医療広域連合や市区町村の担当窓口へ問い合わせる方法もあります。
70代が覚えておきたい3つ
今回の記事で一番覚えておきたいのは、
① 75歳=全員1割ではない
所得などによって、
1割・2割・3割
に分かれます。
② 「年金200万円以上なら2割」と単純には言えない
住民税課税所得や、年金収入+その他の合計所得金額などによって判定されます。
③ 株などの金融所得にも今後注意
制度改正によって、金融所得を医療保険料や窓口負担割合へより公平に反映する方向に進んでいます。
まとめ
75歳は「医療制度が切り替わる年齢」
70代前半では、
「75歳になったら病院代が1割になる」
と思っている人もいるかもしれません。
しかし実際には、
1割の人もいれば、2割の人も、3割の人もいます。
しかも判定は、年金額だけで単純に決まるわけではありません。
そして今後は、
年金だけでなく金融所得まで含めて負担能力を判断する
方向へ制度が変わっていきます。
70代になると医療は生活の中でますます重要になります。
だからこそ、
「病気になったら病院へ行けばいい」
だけではなく、
自分がどの医療保険制度に入り、何割負担で、医療費が高くなったときにはどんな制度を利用できるのか
を知っておくことが大切です。
75歳になる前に、一度自分の年金、所得、医療費について確認してみる。
それも、
70代の生活設計の一つ
ではないでしょうか。
※ 記事の中心となる現在の判定基準は厚生労働省の案内と一致しています。2割負担は、現役並み所得者を除き、課税所得28万円以上の人がいることに加え、「年金収入+その他の合計所得金額」が後期高齢者1人なら200万円以上、2人以上なら合計320万円以上という基準です。
※ また、金融所得については2026年成立の改正法で、後期高齢者医療の保険料・窓口負担割合へ公平に反映させる仕組みが盛り込まれました。ただし実施にはシステム整備などが必要なので、記事では「すでに株の利益が全面的に反映されている」と誤解されない書き方にしています。