世界一周108日間、カードは何枚持っていく? 私が選んだ3枚とその理由
 yaruzou55
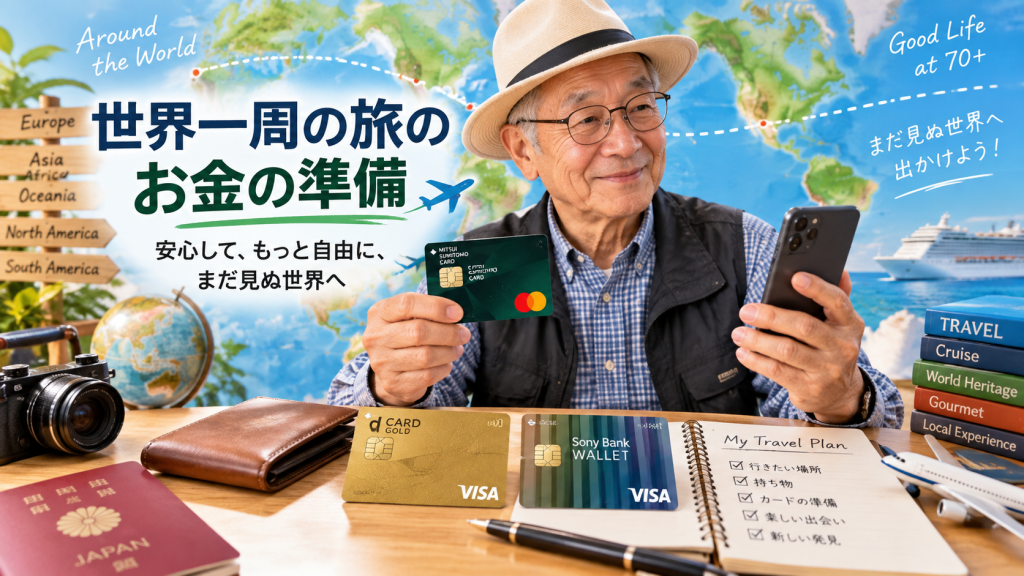
2027年、私はピースボートVoyage126で世界一周の旅に出る予定です。
約108日間の長旅です。
世界一周の準備というと、服装や寄港地観光、スマートフォン、薬などに目が向きますが、私が最近考えるようになったのが、
「海外でのお金をどうするか」
という問題です。
私は現在、dカード GOLD、三井住友カード、PayPayカード、伊予銀行のIYOCA BC、伊予銀行Visaデビットなどを持っています。
しかし、全部を世界一周に持って行く必要があるのでしょうか。
盗難やスキミングを考えると、むしろカードをたくさん持ち歩くことにも危険があります。
そこで、海外での手数料、VisaとMastercardの分散、盗難・不正利用への備え、普段の使いやすさなどを調べ、今回の世界一周に持って行くカードを3枚に絞ることにしました。
結論。世界一周にはこの3枚
私が現時点で考えているのは、
Sony Bank WALLET(Visa)
+三井住友カード(NL)Mastercard
+dカード GOLD(Visa)
の3枚です。
重要なのは「3枚持つこと」ではありません。
それぞれのカードに違う役割を持たせることです。
1.Sony Bank WALLET――海外で普段使うカード
今回、新しく作る候補として考えているのがSony Bank WALLETです。
これはクレジットカードではなく、ソニー銀行の口座と直結したVisaデビットカードです。
つまりクレジットカードのように後から請求されるのではなく、原則として使った金額が口座から引き落とされます。
世界一周でこのカードを第一候補にした最大の理由は、海外での手数料の低さです。
米ドル、ユーロ、英ポンド、豪ドル、NZドル、カナダドル、スイスフラン、香港ドル、南アフリカランド、スウェーデンクローナの10通貨は、該当する外貨普通預金口座を開設していれば、海外ショッピングの海外事務手数料がかかりません。対象外の通貨や外貨口座を開設していない場合でも、海外ショッピングの事務処理経費は1.79%です。
しかも、対象通貨だからといって、出発前に大量のドルやユーロを購入しておく必要はありません。
外貨普通預金口座を開設しておけば、残高が足りないときに円普通預金から必要な外貨を自動購入する**「円からアシスト」**が利用できます。この場合にはソニー銀行所定の為替コストがかかります。
ただし、入れ過ぎない
Sony Bank WALLETは銀行口座直結のデビットカードです。
そこで私は世界一周だからといって100万円、200万円を最初から入れて持ち歩くのではなく、**旅行中に使う分だけを入れておく「旅専用財布」**のような使い方がよいと考えています。
例えば20~30万円程度を入れ、残高が減ってきたら補充する方法です。
これなら、万一カードに問題が起きた場合の心理的な不安も小さくできます。
海外ATMで現地通貨を引き出すこともできますが、対象外通貨などでは1.79%の事務処理経費に加えて220円の海外ATM利用料がかかり、現地ATM側の手数料が加算される場合もあります。
2.三井住友カード(NL)Mastercard――Visa以外の予備
2枚目は三井住友カード(NL)です。
私はすでに三井住友カードのVisaを持っています。
しかし今回、新たに持って行きたいのはMastercardです。
三井住友カード(NL)はVisaまたはMastercardを選べ、年会費は永年無料です。カード番号などを券面に表示しないナンバーレスカードで、カード情報はVpassアプリから確認できます。
なぜVisaではなくMastercardなのか。
Sony Bank WALLETがVisa、dカード GOLDも私のカードはVisaなので、三井住友カードまでVisaにするとVisaばかりになります。
世界一周では、
Visa+Mastercard
の2種類を持っていた方が安心です。
決済ネットワークの違い、店舗側の対応、何らかのシステム障害などを考えると、Mastercardを1枚入れておくことに意味があります。
海外ショッピングの事務処理手数料はVisa・Mastercardとも**3.63%**です。
したがって、私はこれを海外で何でも支払うカードにはしません。
Sony Bank WALLETが使えない場合の第2カード、そしてクレジットカードが必要な場面のカードと考えます。
3.dカード GOLD――使い慣れたカードを最後の支えに
3枚目は、現在私が普段から使っているdカード GOLDです。
新しいカードばかりにせず、長年使い慣れているカードを1枚持って行くことにも意味があると思います。
dカード GOLDは年会費11,000円。通常の買い物では100円(税込)につき1ポイントのdポイントがたまります。
一方、世界一周で日常的に使うカードとして考えると、気になるのが海外手数料です。
2025年12月から、dカードの海外取引に関する事務処理手数料は**3.85%**になりました。
仮に海外で100万円相当を決済すると、単純計算による手数料相当額は、
100万円 × 3.85%=38,500円
です。
もちろん実際の請求額は為替レートなどによって変わります。
そのため私は、
「dカード GOLDは持って行く。しかし海外で何でもdカード GOLDで払うわけではない」
という使い方にします。
海外手数料を比較すると違いがよく分かる
仮に海外ショッピング100万円分について単純に手数料率だけを当てはめると、こうなります。
| カード | 海外事務手数料等 | 100万円なら単純計算 |
|---|---|---|
| Sony Bank WALLET・対象10通貨+外貨口座 | 0%※ | 0円※ |
| Sony Bank WALLET・対象外通貨等 | 1.79% | 17,900円 |
| 三井住友カード(NL) | 3.63% | 36,300円 |
| dカード GOLD | 3.85% | 38,500円 |
| PayPayカード | 3.85% | 38,500円 |
| 伊予銀行Visaデビット | 3.85% | 38,500円 |
※Sony Bank WALLETの対象10通貨では海外ショッピングの事務手数料はありませんが、外貨を購入するときの為替コストなどは別です。実際の総支払額を単純に「0円余分」と考えることはできません。
100万円単位になると、カード選びによって2万円前後から4万円近い差になる可能性があります。
108日間の世界一周では、この差は無視できないと思います。
今持っているPayPayカードは?
PayPayカードも海外で利用できます。
海外取引事務処理手数料はVisa・Mastercard・JCBとも現在3.85%です。
私の世界一周では、
Sony Bank WALLET=Visaデビット
三井住友NL=Mastercard
dカード GOLD=Visa
で役割がそろいます。
そのため、PayPayカードは日本に置いて行く予定です。
カードは多ければ多いほど安心というものでもありません。
伊予銀行Visaデビットは?
現在持っている伊予銀行Visaデビットも、世界中のVisa加盟店で買い物ができ、VisaまたはPLUSマークのあるATMでは現地通貨を引き出せます。
しかし海外ショッピングの事務手数料は2025年1月から**3.85%**です。
同じVisaデビットなら、海外利用ではSony Bank WALLETの方が手数料面で魅力があります。
したがって、これも日本に置いて行く予定です。
IYOCA BCはどうする?
IYOCA BCは、伊予銀行のキャッシュカードとクレジットカードを1枚にまとめられる一体型があります。
日本では便利ですが、私は世界一周では少し違う見方をしています。
一体型カードを海外で盗まれると、クレジットカードだけでなく銀行のキャッシュカードも同時に失うことになります。
そのため寄港地へ持って出るカードにはしません。
持参するとしても、船室の金庫に保管する非常用カードとします。
私の世界一周「3枚体制」
最終的には次の役割分担です。
| カード | ブランド | 役割 | 世界一周 |
|---|---|---|---|
| Sony Bank WALLET | Visaデビット | 普段の買い物・手数料節約 | 持参 |
| 三井住友カード(NL) | Mastercard | Visa以外の予備・信用決済 | 持参 |
| dカード GOLD | Visa | 使い慣れたメイン信用カード・バックアップ | 持参 |
| IYOCA BC | Visa | 緊急用 | 持参するなら船室金庫 |
| PayPayカード | Visa | 役割が重複 | 日本で保管 |
| 伊予銀行Visaデビット | Visaデビット | Sony Bankと役割が重複 | 日本で保管 |
そして3枚を同じ財布には入れない
ここが一番大切かもしれません。
せっかく3枚に分散しても、全部を一つの財布に入れて盗まれたら意味がありません。
私は寄港地では、
財布 → Sony Bank WALLET
体に近い別のセキュリティポーチ → 三井住友カード(NL)Mastercard
船室の金庫 → dカード GOLD
という分散を基本にしようと思います。
そしてスマートフォンではカードの利用通知をONにして、利用明細をこまめに確認します。
海外では「日本円で払いますか?」に注意
もう一つ覚えておきたいことがあります。
海外の店やATMで、
「JPY(日本円)」
「Local Currency(現地通貨)」
のどちらで支払うか聞かれることがあります。
私は原則として現地通貨を選びます。
三井住友カードも、日本円を選択すると店側が決めた為替レートが使われ、カード会社で円換算するより割高になる可能性があると注意しています。
「日本人だから日本円を選んだ方が分かりやすい」と考えないことも、世界一周のお金の準備の一つです。
70代の世界一周――カードは「役割を分ける」
今回調べてみて、私の考え方は変わりました。
最初は「カードはたくさん持って行った方が安心」と思っていました。
しかし大切なのは枚数ではありません。
海外手数料の低いカード、別ブランドのカード、使い慣れた信用カードを組み合わせ、保管場所まで分散する。
これが重要だと思います。
私の結論は、
Sony Bank WALLET(Visa)
+三井住友カード(NL)Mastercard
+dカード GOLD(Visa)の3枚
です。
Sony Bank WALLETを「普段使い」、三井住友NL Mastercardを「第2カード」、dカード GOLDを「最後のバックアップ」とする3段構えです。
108日間の世界一周ですから、「どんなカードを持つか」だけでなく、どのカードを・いつ・どこで使い、どこに保管するかまで決めておく。
これも世界一周出発前の大切な準備だと思います。
この記事は2026年9月時点の各社公式情報をもとにしています。カードの手数料・サービス内容は変更されることがあるため、2027年の出発前にもう一度確認する予定です。