今日のニュース 深掘り 70歳を過ぎても働くと年金は減る?
 yaruzou55
2026年「月65万円の壁」を給与30万円・40万円・50万円で計算してみた
2026年9月13日
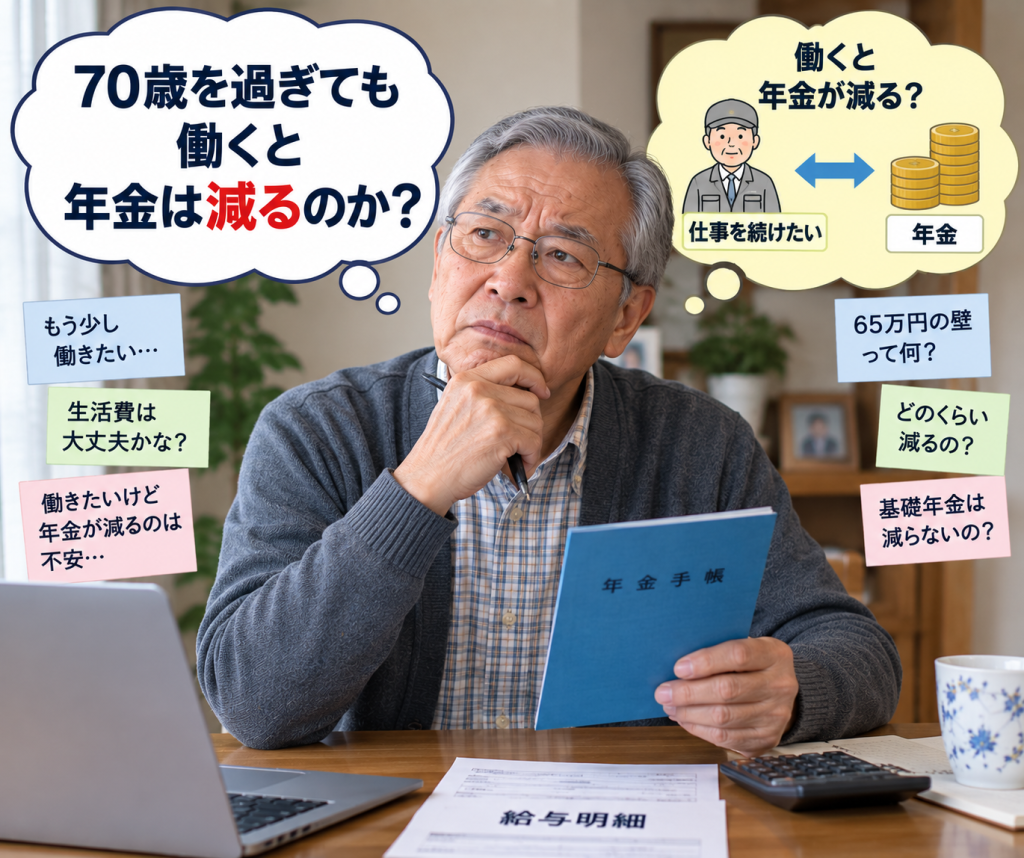
「70歳を過ぎても働いたら、年金が減るのでは?」
こんな話を聞いたことはありませんか。
最近は70歳を過ぎても元気に働く人が珍しくなくなりました。
生活費のためだけでなく、
「家にいるより働いていたい」
「人とのつながりを持っていたい」
「健康のためにも仕事を続けたい」
という人もいるでしょう。
ところが気になるのが、
働きながら年金を受け取ると、年金が減ることがある
という制度です。
これを、
「在職老齢年金」
といいます。
しかも2026年4月から制度が変わり、年金が減額される基準額は、
月51万円から月65万円へ
大きく引き上げられました。
では、給与が30万円、40万円、50万円なら年金はいくら減るのでしょうか。
今回は具体的に計算してみます。
まず結論
「給与が月65万円を超えたら年金が減る」ではありません
ここは非常に大切です。
よく、
「月65万円以上稼ぐと年金が減る」
と言われますが、正確には違います。
判定に使われるのは、
老齢厚生年金の基本月額
と、
給与+賞与を月額換算した額
の合計です。
この合計が、
月65万円以下なら老齢厚生年金は原則全額支給
となります。
65万円を超えると、
超えた金額の2分の1
が老齢厚生年金から支給停止されます。
もう一つ重要
老齢基礎年金は減りません
年金には大きく分けると、
老齢基礎年金
と
老齢厚生年金
があります。
在職老齢年金で支給停止の対象になるのは、
老齢厚生年金です。
老齢基礎年金は、この制度によって減額されません。
「働いたら年金全部が減る」
ということではありません。
実際に計算してみよう
今回は分かりやすくするため、次の人を想定します。
70歳。
会社で働いている。
賞与はなし。
老齢厚生年金は、
月15万円。
老齢基礎年金は、
月7万円。
つまり本来の年金は、
月22万円
受け取っているとします。
ここから給与を、
30万円
40万円
50万円
と変えて計算してみましょう。
ケース①
給与30万円の場合
給与30万円。
老齢厚生年金15万円。
合計すると、
30万円+15万円=45万円。
65万円以下です。
したがって、
老齢厚生年金の支給停止は0円。
老齢厚生年金15万円を全額受け取れます。
老齢基礎年金7万円も全額受給できます。
つまり、
給与30万円
+老齢厚生年金15万円
+老齢基礎年金7万円
=
月52万円
となります。
※ここでは税金や社会保険料などを考慮していない単純計算です。
ケース②
給与40万円の場合
次は給与40万円です。
40万円+老齢厚生年金15万円
=
55万円。
まだ65万円以下です。
したがって、
支給停止0円。
老齢厚生年金15万円は全額受け取れます。
老齢基礎年金7万円も減りません。
給与40万円
+老齢厚生年金15万円
+老齢基礎年金7万円
=
月62万円
です。
ケース③
給与50万円の場合
では給与50万円ならどうでしょう。
50万円+老齢厚生年金15万円
=
65万円。
ちょうど基準額です。
65万円を「超えて」はいません。
したがって、
支給停止は0円です。
老齢厚生年金15万円を全額受け取れます。
老齢基礎年金7万円も全額です。
給与50万円
+老齢厚生年金15万円
+老齢基礎年金7万円
=
月72万円
です。
「給与が月50万円もあれば年金はかなり減るのでは?」
と思っていた人には、少し意外かもしれません。
では、いつから年金が減るの?
今回の例では老齢厚生年金が月15万円です。
したがって、
給与50万円+厚生年金15万円
=65万円。
ここが境目です。
給与がさらに増えて、
月55万円
になったとしましょう。
55万円+15万円
=
70万円。
基準の65万円を、
5万円超えています。
支給停止額は、
5万円÷2
=
2万5,000円
です。
したがって老齢厚生年金は、
15万円-2万5,000円
=
12万5,000円
になります。
老齢基礎年金7万円はそのままです。
給与60万円なら?
60万円+厚生年金15万円
=75万円。
65万円を、
10万円超えています。
その半分、
5万円
が支給停止です。
老齢厚生年金は、
15万円-5万円
=
10万円。
ただし老齢基礎年金7万円は全額受け取れます。
給与が増えたら「働き損」になる?
ここも気になるところです。
「年金が減るなら、65万円を超えないように働いた方が得なのでは?」
と思うかもしれません。
しかし単純にそうとは言えません。
65万円を超えた部分について、
超過額の半分が支給停止
される仕組みだからです。
例えば給与が5万円増えて基準を5万円超えた場合、老齢厚生年金の停止額は2万5,000円です。
給与は5万円増えています。
年金は2万5,000円減ります。
単純計算では、
差し引き2万5,000円増える
ことになります。
もちろん実際の手取り額は税金や社会保険料などによって変わります。
したがって、
「年金が減るから働かない方が得」
と簡単に判断するのは早いと思います。
注意!
ボーナスも計算に入ります
ここは非常に間違いやすいところです。
在職老齢年金の計算で使われる給与は、単純な毎月の給料だけではありません。
過去1年間の賞与を12で割った金額
も加えます。
例えば、
給与40万円。
年間ボーナス120万円。
だったとします。
120万円÷12
=10万円。
したがって年金の計算上の報酬は、
40万円+10万円
=
月50万円相当
となります。
老齢厚生年金が15万円なら、
50万円+15万円
=
65万円。
ちょうど基準額になります。
毎月の給料だけを見て、
「40万円だから大丈夫」
とは判断できないのです。
70歳を過ぎても対象になるの?
ここも重要です。
「70歳を超えれば厚生年金保険料を払わないから、在職老齢年金も関係ないのでは?」
と思うかもしれません。
しかし、
70歳以上でも対象になる場合があります。
70歳以上で厚生年金保険の適用事業所に勤めている場合、給与などの額によって老齢厚生年金が支給停止になることがあります。
つまり、
「70歳になれば在職老齢年金は終わる」
わけではありません。
なぜ65万円まで引き上げたの?
2025年度までは基準額が、
月51万円
でした。
それが2026年4月から、
月65万円
へ大幅に引き上げられました。
背景にあるのは、
高齢者にもっと働いてもらいやすくすること
です。
平均寿命や健康寿命が延び、
「65歳で完全に仕事を辞める」
という時代ではなくなってきました。
働く意欲があるのに、
「働くと年金が減るから勤務時間を減らそう」
という人が出ることも問題視されていました。
そこで、年金が減り始める基準を引き上げたのです。
70代の働き方は変わってきた
昔は、
60歳で定年。
その後は年金生活。
という人生設計が一般的でした。
しかし今は違います。
65歳。
70歳。
場合によっては75歳を過ぎても働く人がいます。
働く理由も、
「生活費が必要だから」
だけではありません。
社会とのつながり。
健康維持。
生きがい。
経験を生かしたい。
こうした理由から仕事を続ける人もいます。
今回の65万円への引き上げは、こうした高齢者の働き方にも影響する制度改正だと思います。
自分の場合はいくらまで働ける?
ポイントは、
「給与はいくらまで?」
だけを考えないことです。
まず自分の、
老齢厚生年金の月額
を確認します。
例えば、
老齢厚生年金10万円なら、
65万円-10万円
=
55万円程度
が一つの目安。
老齢厚生年金15万円なら、
65万円-15万円
=
50万円程度。
老齢厚生年金20万円なら、
65万円-20万円
=
45万円程度。
ただし実際には賞与も月額換算して加わります。
また、給与についても在職老齢年金では「総報酬月額相当額」という制度上の金額を使います。
そのため、この計算はあくまで分かりやすくするための目安です。
年金額はどこで確認する?
自分の年金について知りたい場合は、
年金振込通知書
や
年金額改定通知書
を確認できます。
また、
ねんきんネット
でも年金記録や年金額を確認できます。
働き方を変えようと考えている人は、
「自分の場合、給与がいくらになると在職老齢年金が減りますか?」
と年金事務所で相談するのもよいでしょう。
70代が覚えておきたい3つ
今回の記事で特に覚えておきたいのは、
①「給与65万円」が壁ではない
給与・賞与の月額換算額と老齢厚生年金の基本月額を合わせて65万円です。
② 65万円を超えた分の半分が支給停止
いきなり年金全部がなくなるわけではありません。
③ 老齢基礎年金はこの制度では減らない
支給停止の対象になるのは老齢厚生年金です。
この3つを知っておくだけでも、「働いたら年金がなくなる」という不安はかなり減ると思います。
まとめ
70歳を過ぎても「働いたら損」とは限らない
2026年4月から、在職老齢年金の基準額は、
月51万円から月65万円
へ引き上げられました。
今回、
老齢厚生年金を月15万円受け取っている人で計算すると、
給与30万円なら、
支給停止0円。
給与40万円でも、
0円。
給与50万円でも、
0円。
給与55万円になると、
2万5,000円の支給停止
という結果になりました。
ただし、賞与がある場合は結果が変わります。
そして何より重要なのは、
老齢基礎年金は在職老齢年金によって減額されない
ということです。
70歳を過ぎて、
「もう少し働こうかな」
「年金が減るから仕事を減らした方がいいかな」
と考えている人は、年金だけを見て決めるのではなく、
給与、年金、税金、社会保険料、そして自分の健康や生きがい
まで含めて考えることが大切です。
70歳を過ぎても働ける時代。
「年金が減るから働かない」ではなく、
制度を正しく知ったうえで、自分に合った働き方を選ぶ。
これからの70代には、そんな考え方が必要になってくるのではないでしょうか。
記事中の計算式は、日本年金機構の2026年度資料に合わせています。公式資料では「基本月額+総報酬月額相当額」が65万円を超えた場合、基本月額-(基本月額+総報酬月額相当額-65万円)÷2で調整します。また、老齢基礎年金と繰下げ加算額は全額支給と明記されています。
日本年金機構自身の例でも、給与41万円・年間賞与144万円・老齢厚生年金15万円の場合、判定額は月68万円となり、65万円を3万円超えるため1万5,000円が支給停止されます。つまり、ブログで特に強調した「ボーナスを忘れない」は大事なポイントです。
厚生労働省「在職老齢年金制度の見直しについて」は、こちら